征信逾期信息咨询服务 理解信用修复的正确路径
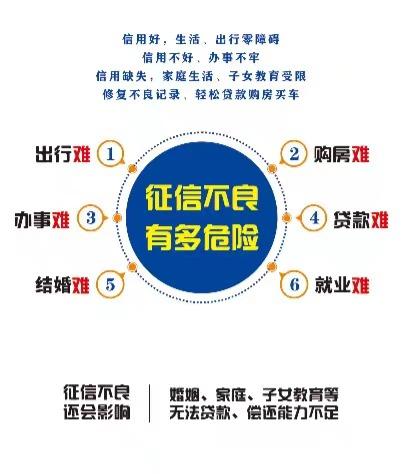
在现代金融体系中,个人征信报告已成为经济身份的“第二张身份证”。许多人因疏忽或突发状况产生逾期记录,进而焦虑地寻求“征信逾期信息咨询服务”。这类服务究竟做什么?能否真正消除不良记录?本文将为你系统解析,帮助你做出知情选择。
一、征信逾期信息咨询服务主要提供什么?
正规的信息咨询服务并非直接“修改”征信,而是围绕征信报告解读、异议处理指引、信用修复建议三个方向展开:
- 报告解读:帮你识别哪些逾期属于特殊原因(如银行过失、身份盗用)、哪些已超过保存期限。
- 异议申请协助:指导你如何向金融机构或央行征信中心提交合理异议,准备证明材料(如还款凭证、沟通记录)。
- 信用重建建议:包括如何保持后续良好记录、设置自动还款、控制负债率等。
二、哪些逾期记录可以正当处理?
根据《征信业管理条例》,被错误记录的信息可以通过异议程序更正。例如:
- 银行系统故障导致的还款失败;
- 身份被盗用产生的贷款或信用卡逾期;
- 因不可抗力(重大疾病、自然灾害)且已与机构有沟通,但未及时调整记录。
注意:真实的恶意逾期(本人未还款且无正当理由)在结清后仍会保留5年,不能人为删除。
三、切勿轻信“花钱修复”的旁门左道
网络上大量广告声称“征信修复、洗白、铲单”,这些往往是诈骗。常见套路包括:
- 收取高额定金后失联;
- 伪造公章、文件被公安机关打击;
- 骗取个人信息用于非法贷款。
征信领域不存在“内部关系”或“修复捷径”。唯一合法的删除路径是《征信业管理条例》第二十五条规定的“异议—核查—更正”流程,且针对错误信息。
四、如何选择可靠的信息咨询服务?
如果你确实需要专业协助,可从以下标准筛选:
- 不承诺删除真实逾期记录,而是承诺帮你审核报告、制定沟通方案;
- 查证司法风险:公司是否因诈骗被起诉;
- 正规收费通常在几百元咨询费范围内,远低于所谓的“修复费”。
五、自助处理更有保障
多数情况完全可自主完成,央行征信中心官网提供异议申请入口,银行客服渠道也能提交材料。保留沟通截图、扣款凭证,明确要求重新核查。重建信用只需时间——自结清之日起5年后,不良记录会自动消除。
作为负责任的信用主体,理性认知金融规则、坚持诚实守信,才是最可靠的修复之道。与其冒险寻找虚假的“征信信息咨询”,不如现在就检查自己的报告,开始累积新的按約记录。
如若转载,请注明出处:http://www.tgzfh.com/product/38.html
更新时间:2026-09-27 08:31:53